Inhoudsopgave
- Opstalverzekering bij lekkage: wat wordt vergoed en wat niet?
- Wat valt wel onder de dekking bij lekkage?
- Lekdetectie vergoeding verzekering: krijgt u het opsporen vergoed?
- Lekkage melden bij verzekering: stap voor stap na ontdekking
- Daklekkage verzekering vergoeding: neerslag, storm en dakbedekking
- Schade door lekkage achterstallig onderhoud: waarom de oorzaak zo belangrijk is
- Afwijzing, bezwaar en geschil met de verzekeraar
- Conclusie: voorkomen, vastleggen en de juiste vakman inschakelen
- Veelgestelde Vragen
Laatst bijgewerkt: oktober 2026
Opstalverzekering bij lekkage: wat wordt vergoed en wat niet?
De opstalverzekering bij lekkage wat wordt vergoed is een vraag die veel huiseigenaren pas stellen als het water al door het plafond komt. Kort gezegd: een plotselinge lekkage is meestal gedekt, schade door achterstallig onderhoud bijna nooit.
Hieronder leggen we precies uit waar u recht op heeft, wat u zelf moet vastleggen en hoe u een afwijzing aanvecht. De vier kernbegrippen die alles bepalen zijn oorzaak, lekdetectie, gevolgschade en onderhoud.
De verzekeraar vergoedt bijna nooit de lekkage zelf. Wel de schade die eruit volgt, zoals een nat plafond of beschadigde vloer.
Opstalverzekering versus inboedelverzekering bij waterschade
De opstalverzekering dekt het gebouw zelf: muren, dak, plafonds, vloeren en vaste onderdelen zoals keukenblok en inbouwapparaten. De inboedelverzekering dekt wat los in huis staat: meubels, kleding, elektronica.
Bij waterschade heeft u vaak beide nodig. Een daklekkage die uw plafond doorweekt valt onder opstal. De nat geworden bank eronder valt onder inboedel.
- Opstal: dakbedekking, kitnaden, plafondschade, muurschade
- Inboedel: meubels, gordijnen, losse apparatuur
- Vaste onderdelen horen bij opstal, ook al staan ze in de keuken
Plotselinge gebeurtenis versus achterstallig onderhoud
Het beslissende criterium is of de schade plotseling en onvoorzien was. Een gesprongen leiding is een plotselinge gebeurtenis. Een lekkage die al maanden sijpelt, valt onder achterstallig onderhoud.
Verzekeraars kijken naar sporen. Een vochtplek met schimmelranden wijst op een langdurig probleem. Een scheur die in één nacht ontstond wijst op een plotselinge breuk.
Droog nooit een vochtplek weg voordat u foto’s heeft gemaakt. Zonder bewijs van de oorzaak keert de verzekeraar vaak niet uit.
Wat valt wel onder de dekking bij lekkage?
Gedekt is meestal de gevolgschade: het herstel van wat door het water kapotging. Denk aan een doorweekt plafond, een beschadigde houten vloer of natte isolatie in de muur.
De uitkomst verschilt sterk per lekkagebron. Daarom zetten we de meest voorkomende bronnen naast elkaar, met per bron wat doorgaans wel en niet onder de opstalverzekering valt. De polisvoorwaarden zijn altijd leidend, dit is een praktische leidraad, geen garantie.
| Lekkagebron | Oorzaak | Wat doorgaans gedekt is | Wat doorgaans niet gedekt is |
|---|---|---|---|
| Gesprongen of bevroren leiding | Plotselinge breuk | Gevolgschade aan plafond, vloer, muren | De leiding zelf en het breekwerk om erbij te komen |
| Daklekkage na storm | Storm als plotselinge gebeurtenis | Herstel van dakbedekking en natte binnenschil | Dak dat al zichtbaar versleten was |
| Regenwater door oud dak | Langzame indringing | Zelden, vaak aangemerkt als onderhoud | Vervangen van versleten dakbedekking |
| Badkamer- of kitnadenlekkage | Verouderde kit of voeg | Alleen bij aantoonbaar plotselinge breuk | Door langzaam vocht doordrenkte kit en voegen |
| Gevel- of voegwerk | Loslatende voeg, scheur | Zelden, meestal onderhoud | Herstel van voegwerk en gevel |
| Kelderlekkage | Grondwater of bouwkundig gebrek | Soms bij plotselinge gebeurtenis | Structurele afdichting en drainage |
| Lekkage vanuit bovenbuurwoning | Afhankelijk van oorzaak bij de buur | Gevolgschade aan uw plafond via opstal | Herstel in de woning van de buur |
Gevolgschade versus de reparatie van de lekkage zelf
Gevolgschade is alles wat nat werd door de lekkage. De reparatie van de lekkage zelf is het dichten van het lek. Dat onderscheid is de kern van bijna elke discussie met de verzekeraar.
Een voorbeeld: een gesprongen leiding onder de vloer. De verzekeraar vergoedt de natte vloer en het plafond eronder. Het vervangen van de leiding zelf betaalt u meestal zelf.
Onthoud de vuistregel: het water is verzekerd, het gat niet. De verzekeraar vergoedt wat nat werd, niet het onderdeel dat het lek veroorzaakte.
Drie scenario’s die het verschil duidelijk maken
Scenario 1, Bevroren leiding in de kruipruimte. In een koude nacht barst een koperen leiding.
Scenario 2, Daklekkage na een storm. Een storm rukt dakpannen los; regen komt naar binnen en doorweekt het isolatiemateriaal en het plafond.
Scenario 3, Kitnaad in de badkamer. Een verouderde kitnaad laat langzaam water door. De muur achter de tegels is doorweekt en er ontstaat schimmel.
Wat u zelf moet vastleggen om dekking te behouden
- Foto’s van de oorzaak, niet alleen van de natte plek. Een foto van de gesprongen leiding of de losse dakpan weegt zwaar.
- De datum van ontdekking, want die bepaalt of de schade als plotseling geldt.
- Een vakmansrapport met de oorzaak erin. Dit document beslist vaak of de claim wordt goedgekeurd.
Wilt u weten welke bron in uw situatie speelt? Via onze gids vindt u een lekdetectiespecialist in uw regio die de oorzaak vaststelt zonder onnodig sloopwerk.
Lekdetectie vergoeding verzekering: krijgt u het opsporen vergoed?
De lekdetectie vergoeding verzekering valt vaak onder de opsporingskosten, en die zijn bij veel polissen tot een maximum gedekt. Het zoeken naar een verborgen lek is duur werk, dus check uw polisvoorwaarden goed.
Let op deze punten:
- Staat er een aparte dekking voor opsporingskosten in uw polis?
- Geldt een maximumbedrag voor het opsporen?
- Wordt de detectie alleen vergoed als er ook echt schade is?
Wij raden aan om vooraf te bellen met uw verzekeraar. Vraag of zij de lekdetectie vergoeden en of u een gecertificeerd bedrijf moet inschakelen. Via onze gids vindt u een lekdetectiespecialist in uw regio die zonder onnodig sloopwerk werkt.
Lekkage melden bij verzekering: stap voor stap na ontdekking
Lekkage melden bij verzekering werkt het soepelst als u eerst vastlegt en dan pas belt.
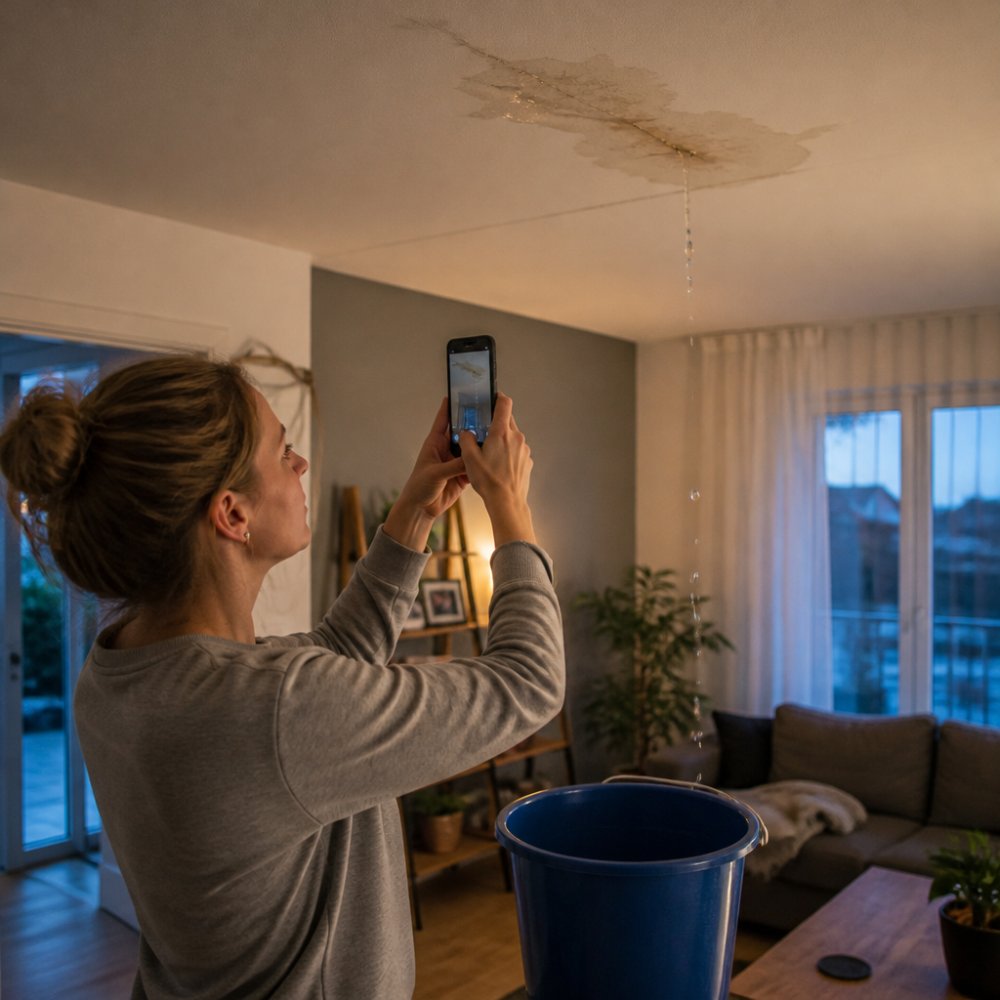
Zo pakt u het aan:
- Stop het water als dat veilig kan. Draai de hoofdkraan dicht bij een leidingbreuk.
- Maak foto’s en video van de vochtplek, het water en de bron.
- Leg de datum vast waarop u de schade ontdekte.
- Beperk de schade met noodmaatregelen zoals emmers en handdoeken.
- Bewaar beschadigde spullen tot de schade-expert is geweest.
- Meld de schade zo snel mogelijk via uw verzekeraar.
- Vraag een vakman om de oorzaak vast te stellen en te repareren.
Vraag de vakman om een korte rapportage met de oorzaak erin. Dat document beslist vaak of uw claim wordt goedgekeurd.
Daklekkage verzekering vergoeding: neerslag, storm en dakbedekking
De daklekkage verzekering vergoeding hangt af van de oorzaak. Bij stormschade keert de opstalverzekering meestal uit. Bij regenwater dat door een versleten dak sijpelt, meestal niet.
Het verschil zit in de gebeurtenis. Storm is een plotselinge gebeurtenis. Een dak dat al jaren aan onderhoud toe was, is dat niet.
- Stormschade aan dakpannen of dakbedekking: vaak gedekt
- Neerslag door een oud, versleten dak: vaak niet gedekt
- Schoorsteenlekkage door een losse voeg: meestal onderhoud
Laat uw dakbedekking en kitnaden periodiek controleren. Zo houdt u het verschil tussen onderhoud en een gedekte gebeurtenis scherp.
Schade door lekkage achterstallig onderhoud: waarom de oorzaak zo belangrijk is
Schade door lekkage achterstallig onderhoud is de meest voorkomende reden voor afwijzing. Als de verzekeraar kan aantonen dat u onderhoud heeft uitgesteld, vervalt de dekking. Verzekeraars letten op signalen:
- Kitnaden die allang verdroogd waren
- Een dakbedekking die zichtbaar versleten is
- Terugkerende vochtplekken op dezelfde plek
- Geen onderhoudshistorie of facturen
Bewaar daarom bonnen van onderhoud en reparaties. Met een aantoonbare onderhoudshistorie maakt u het de verzekeraar moeilijk om achterstallig onderhoud te beweren.
Wie is verantwoordelijk? Een beslisboom per woonsituatie
De vraag wie opdraait voor de lekkage en de schade hangt sterk af van uw woonsituatie. Deze beslisboom helpt u bepalen waar u moet aankloppen.
Bent u huurder?
- Lekkage aan het gebouw (dak, gevel, leidingen in de muur): de verhuurder is verantwoordelijk voor herstel. U meldt de lekkage schriftelijk en bewaart het bewijs.
- Uw eigen inboedel die nat werd: dat loopt via uw eigen inboedelverzekering, niet via de verhuurder.
- Schade door uw eigen nalatigheid (bijvoorbeeld een verstopte afvoer): u kunt aansprakelijk worden gesteld.
Bent u verhuurder?
- U draagt zorg voor het gebouw en de vaste installaties. Een opstalverzekering dekt doorgaans plotselinge gebeurtenissen aan het gebouw.
- Achterstallig onderhoud aan uw pand is uw verantwoordelijkheid en kan dekking uitsluiten.
- Leg onderhoudshistorie vast, want bij een claim moet u kunnen aantonen dat u niet heeft uitgesteld.
Bent u appartementseigenaar in een VvE?
- Gemeenschappelijke bouwdelen (dak, gevel, fundering, gemeenschappelijke leidingen) vallen onder de VvE en haar opstalverzekering.
- Uw eigen woning (binnenmuren, plafond, vaste onderdelen) valt onder uw eigen opstalverzekering.
- Bij een lekkage vanuit een gemeenschappelijk deel meldt u dit bij het bestuur van de VvE. De VvE dient de claim in bij haar verzekeraar.
- Bij een lekkage vanuit uw woning naar de buur: uw eigen opstalverzekering kan de gevolgschade bij de buur dekken, afhankelijk van de polis.
Meld een lekkage altijd schriftelijk, ook als u huurder bent. Mondelinge meldingen zijn later moeilijk te bewijzen en kunnen de schadeafhandeling vertragen.
Onderhoud versus een gedekte gebeurtenis: het grijze gebied
Niet elke lekkage is zwart-wit. Een dak dat na een storm lekt, kan tegelijk tekenen van slijtage vertonen. Verzekeraars kijken dan naar de directe oorzaak: was de storm de aanleiding, of was het dak al aan vervanging toe? Een vakmansrapport dat de oorzaak vaststelt, is in dat grijze gebied vaak doorslaggevend.
Onderhoudschecklist om discussie te voorkomen
- Dak: laat dakbedekking en dakpannen periodiek controleren, zeker na storm.
- Kitnaden en voegen: vervang verdroogde kit in badkamer en keuken op tijd.
- Leidingen: laat de staat van leidingen in kruipruimte en meterkast controleren.
- Gevel: houd voegwerk en scheuren in het oog.
Leg elke controle en reparatie vast met een datum en factuur. Zo houdt u het verschil tussen onderhoud en een gedekte gebeurtenis scherp. Onze dakdekkers en loodgieters beoordelen vrijblijvend waar het water echt vandaan komt.
Afwijzing, bezwaar en geschil met de verzekeraar
Krijgt u een afwijzing, dan is dat niet het einde. U mag altijd bezwaar maken en uw zaak opnieuw onderbouwen.
Zo gaat u te werk:
- Vraag de afwijzing op schrift met de exacte reden.
- Check de polisvoorwaarden op de genoemde uitsluiting.
- Verzamel bewijs: foto’s, het vakmansrapport, onderhoudsfacturen.
- Dien een bezwaarschrift in bij de verzekeraar.
- Leg de zaak voor aan het Klachteninstituut Financiële Dienstverlening (Kifid) als u er niet uitkomt.
Het Kifid is de onafhankelijke geschillencommissie voor financiële diensten. Meer over de klachtenprocedure vindt u via het Kifid. Een goed onderbouwd rapport van een lekdetectiespecialist weegt zwaar in zo’n procedure.
Conclusie: voorkomen, vastleggen en de juiste vakman inschakelen
De hoofdvraag blijft simpel: de opstalverzekering bij lekkage wat wordt vergoed draait om oorzaak en bewijs. Een plotselinge lekkage is meestal gedekt, achterstallig onderhoud bijna nooit.
Ons advies: leg onderhoud vast, maak direct foto’s bij een vochtplek en schakel snel een gecertificeerde vakman in. Zo houdt u uw claim sterk en voorkomt u onnodig sloopwerk.
Veelgestelde Vragen
Wat dekt mijn opstalverzekering bij een lekkage?
De opstalverzekering vergoedt doorgaans de gevolgschade aan het gebouw zelf, zoals plafondschade, muurschade en beschadigde vaste onderdelen, wanneer de lekkage het gevolg is van een plotselinge en onvoorziene gebeurtenis. Denk aan een gesprongen leiding of een bevroren leiding die barst. De kosten voor het opsporen en herstellen van de oorzaak vallen meestal onder het eigen risico of worden alleen vergoed als de polis dat expliciet vermeldt. Controleer altijd de polisvoorwaarden, want dekking en uitsluitingen verschillen per verzekeraar.
Dekt mijn opstalverzekering ook lekdetectie?
Of lekdetectie vergoed wordt, hangt af van uw polis. Veel verzekeraars vergoeden de opsporingskosten alleen wanneer de lekkage onder de dekking valt en het om een plotselinge gebeurtenis gaat. Bij schade door achterstallig onderhoud wijzen verzekeraars de opsporingskosten vaak af. Bewaar de factuur van het lekdetectiebedrijf en dien deze in bij uw schadeclaim. Een gecertificeerde specialist kan de oorzaak vastleggen met een rapport, wat helpt bij de beoordeling door de schade-expert.
Is schade door achterstallig onderhoud verzekerd?
Nee, schade die het gevolg is van achterstallig onderhoud valt in de regel niet onder de opstalverzekering. Verzekeraars vergoeden alleen onvoorziene schade door een plotselinge gebeurtenis. Als een daklekkage ontstaat doordat dakbedekking of kitnaden jarenlang niet zijn onderhouden, wordt de claim meestal afgewezen. Houd daarom onderhoudsbewijs bij, zoals facturen van dakonderhoud, zodat u kunt aantonen dat u uw onderhoudsplicht bent nagekomen. Dat maakt de beoordeling van een schadeclaim een stuk eenvoudiger.
Wat moet ik doen na een lekkage om schade vergoed te krijgen?
Leg de schade direct vast met foto’s en video voordat u gaat opruimen. Neem noodmaatregelen om verdere waterschade te beperken, zoals het afsluiten van de watertoevoer of het plaatsen van emmers. Meld de lekkage zo snel mogelijk bij uw verzekeraar en vraag een schade-expert langs te komen. Laat de oorzaak vaststellen door een gecertificeerde vakman en bewaar alle facturen van lekdetectie en herstel. Dien een complete schadeclaim in met het rapport en de foto’s, zodat de verzekeraar de schade kan beoordelen.
Een lekkage wordt pas echt een probleem als u niet weet wie u moet bellen. Bij Lekkageoplossing brengen we u gratis in contact met gecertificeerde vakmensen, met een gemiddelde reactietijd van 1 tot 2 uur. Ons platform is onafhankelijk, heeft 165+ aangesloten bedrijven in alle 12 provincies en selecteert op vakmanschap en klantbeoordelingen. Vind uw vakman en laat de oorzaak vakkundig vaststellen voordat u de schade meldt.